Guide actualisé en octobre 2026
Holding à l'île Maurice : pour qui, pourquoi et comment en créer une en 2026 ?
Créer une holding à Maurice peut répondre à plusieurs ambitions : réunir les participations d'un groupe international, organiser des investissements en Afrique ou en Asie, faciliter la circulation des capitaux entre filiales ou préparer une stratégie patrimoniale à long terme. Derrière l'attrait d'une fiscalité compétitive se dessine pourtant une réalité plus exigeante qu'il n'y paraît.
Car une holding mauricienne ne se résume pas à une adresse à Port-Louis et à un taux d'imposition avantageux. Son fonctionnement repose sur des règles de gouvernance, des obligations comptables et une présence économique réelle, particulièrement lorsqu'elle souhaite bénéficier des conventions fiscales internationales.
Alors, à qui s'adresse véritablement une holding à Maurice ? Quels avantages peut-on en attendre, combien coûte sa création et quelles précautions prendre en 2026 ? Décryptage d'un instrument de structuration internationale qui conserve de sérieux atouts, à condition d'en comprendre les règles.
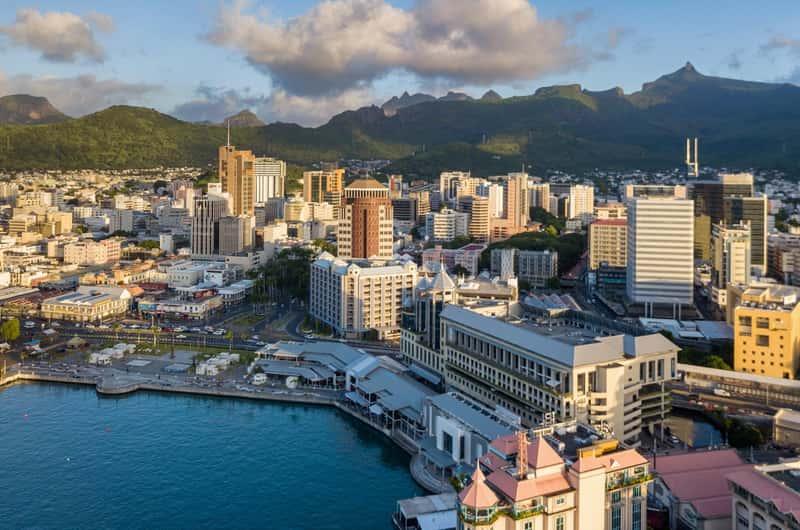
Qu'est-ce qu'une holding à l'île Maurice ?
Une holding est une société dont l'activité principale consiste à détenir et gérer des participations dans d'autres entreprises. Plutôt que d'exercer directement une activité commerciale ou industrielle, elle contrôle tout ou partie du capital de sociétés appelées filiales.
Sa vocation peut être purement financière, lorsqu'elle perçoit des dividendes et gère un portefeuille de participations, ou plus active lorsqu'elle participe à la stratégie et à la gouvernance des sociétés qu'elle détient.
À Maurice, ce type de structure peut être utilisé pour organiser les intérêts d'un entrepreneur, d'un groupe familial ou d'un investisseur institutionnel implanté dans plusieurs pays.
Prenons l'exemple d'un entrepreneur possédant une société de services à Maurice, une participation dans une entreprise technologique au Kenya et une activité commerciale à Singapour. Une holding mauricienne peut lui permettre de regrouper ces participations au sein d'une même structure, avec une organisation du capital et une gouvernance communes.
La holding devient alors un outil de pilotage du groupe, susceptible de recevoir des dividendes, de financer de nouveaux investissements et d'accompagner le développement de ses filiales. Les conséquences fiscales doivent néanmoins être étudiées pays par pays.
Holding passive ou holding animatrice : quelle différence ?
Une holding passive, parfois appelée holding patrimoniale, se concentre sur la détention de titres, la perception de dividendes et le suivi de ses investissements.
Une holding active ou animatrice, au sens économique, participe davantage à la stratégie et à la gestion des entreprises détenues. Elle peut coordonner certaines décisions et fournir, selon son organisation, des prestations administratives ou financières à ses filiales.
Cette distinction influence les moyens humains nécessaires, les obligations réglementaires et le traitement fiscal des revenus. La qualification française de « holding animatrice » ne constitue toutefois pas un statut juridique mauricien.
Les spécificités d'une holding à Maurice : quelle structure choisir ?
L'île Maurice s'est progressivement imposée comme une place financière internationale, notamment pour les investissements entre l'Europe, l'Afrique et l'Asie.
Son attractivité repose sur un système juridique influencé par le droit civil et la common law, une pratique largement répandue du français et de l'anglais dans les affaires, un secteur bancaire international et un environnement réglementaire supervisé par la Financial Services Commission (FSC).
La Global Business Licence (GBL)
Les holdings internationales peuvent être constituées sous forme de sociétés mauriciennes titulaires d'une Global Business Licence (GBL), souvent désignées dans la pratique par l'expression Global Business Company ou GBC.
La GBL n'est cependant pas une forme juridique autonome. Il s'agit d'une licence délivrée par la FSC aux structures remplissant les conditions réglementaires applicables.
Une société mauricienne peut donc être constituée sous forme de société à responsabilité limitée par actions et obtenir cette licence lorsque son activité et sa situation le justifient.
Les autres structures envisageables
| Structure | Caractéristiques | Utilisation possible |
|---|---|---|
| Société domestique | Société relevant du droit mauricien, sans Global Business Licence du seul fait de sa constitution. | Activités locales et investissements domestiques. |
| Société titulaire d'une GBL | Société soumise aux exigences réglementaires relatives aux activités internationales et au contrôle effectif à Maurice. | Détention de participations étrangères et structuration de groupes internationaux. |
| Authorised Company | Régime destiné à certaines sociétés dont les activités principales et le contrôle se situent hors de Maurice. | Certaines activités internationales répondant aux conditions du régime. |
Une Authorised Company n'est pas assimilable à une GBC résidente fiscalement à Maurice. Elle n'offre notamment pas les mêmes possibilités d'accès aux conventions fiscales mauriciennes.
Le choix dépend donc de la localisation des investissements, de la résidence des dirigeants, de l'activité économique et des objectifs poursuivis.
Une organisation du capital relativement souple
Le droit mauricien permet une certaine flexibilité dans la répartition du capital et la création de catégories d'actions. Une société peut, selon sa forme, être constituée avec un actionnaire unique et sans capital minimum général élevé.
Des exigences spécifiques peuvent toutefois s'appliquer à certaines activités réglementées.
Cette souplesse facilite l'arrivée d'investisseurs, la transmission de participations ou la réorganisation d'un groupe. Elle s'accompagne d'obligations concernant l'identification des actionnaires et des bénéficiaires effectifs.
À qui s'adresse la création d'une holding à Maurice ?
La holding mauricienne peut concerner différents profils d'investisseurs. Elle présente surtout un intérêt lorsque plusieurs sociétés, juridictions ou objectifs patrimoniaux doivent être coordonnés.
Les entrepreneurs possédant plusieurs entreprises
Pour un chef d'entreprise ayant développé des activités dans différents pays, la holding constitue avant tout un outil d'organisation.
Elle permet de regrouper des participations, de centraliser certaines décisions et de distinguer la détention du capital de l'exploitation quotidienne des filiales.
Cette organisation peut faciliter l'arrivée de nouveaux associés, les opérations de croissance externe ou la cession d'une branche d'activité.
Les investisseurs tournés vers l'Afrique et l'Asie
La position de Maurice et son réseau de conventions fiscales expliquent l'intérêt porté à l'île par les investisseurs internationaux.
Une holding peut servir de véhicule de détention pour des participations dans plusieurs pays africains ou asiatiques.
Cette organisation n'efface toutefois pas les obligations fiscales des États concernés. Chaque pays conserve ses règles relatives aux dividendes, aux plus-values et aux retenues à la source.
Les groupes familiaux et les family offices
Les familles disposant d'un patrimoine professionnel international peuvent envisager une holding pour organiser leurs participations et anticiper leur transmission.
Une telle structure peut permettre de clarifier les droits des différents membres de la famille, de préparer l'arrivée d'une nouvelle génération ou de dissocier certains pouvoirs de gestion.
Elle ne garantit cependant pas une transmission exonérée d'impôt. Les règles successorales et fiscales des pays concernés doivent être examinées.
Les fonds d'investissement et les acteurs du private equity
Les investisseurs professionnels peuvent utiliser des sociétés mauriciennes pour structurer des acquisitions et détenir des participations internationales.
Il faut néanmoins distinguer la détention de participations pour compte propre de la gestion de fonds ou de capitaux de tiers, qui peut nécessiter des licences réglementaires particulières.
Les expatriés et entrepreneurs internationaux
Une personne qui s'installe durablement à Maurice peut également souhaiter y organiser ses investissements professionnels.
La création d'une holding peut accompagner un projet d'implantation économique réelle. Mais elle ne donne pas automatiquement droit à la résidence fiscale personnelle mauricienne ou à un permis de résidence.
Les règles d'immigration, la fiscalité personnelle et la résidence fiscale de la société doivent être distinguées.
Pourquoi créer une holding à Maurice ? Six avantages à connaître
1. Centraliser la gestion des participations
Une holding permet de réunir sous une même structure plusieurs participations et de faciliter le pilotage stratégique du groupe.
Lorsque les filiales sont juridiquement indépendantes, chacune dispose en principe de son propre patrimoine et supporte ses propres engagements. Cette séparation n'exclut toutefois pas les risques liés aux garanties, cautions ou responsabilités légales.
2. Faciliter les nouveaux investissements
La société mère peut servir de plateforme pour acquérir de nouvelles participations, accueillir des investisseurs ou céder certaines filiales.
Elle peut également recevoir des dividendes et, selon les règles applicables, réinvestir les sommes disponibles dans de nouveaux projets.
3. Bénéficier d'une fiscalité compétitive
Maurice applique un taux normal d'impôt sur les sociétés de 15 %. Certaines catégories de revenus peuvent néanmoins bénéficier d'exonérations partielles, sous conditions.
Le taux effectif de 3 %, souvent évoqué à propos des holdings, ne constitue donc pas un taux général applicable à tous les bénéfices.
4. Profiter du réseau de conventions fiscales
Maurice dispose d'un réseau de conventions de non-double imposition, notamment avec la France, le Royaume-Uni, l'Inde et plusieurs pays africains.
Ces conventions peuvent limiter certaines retenues à la source ou contribuer à éviter une double imposition, sous réserve de leurs conditions d'application.
5. Accéder à des services bancaires internationaux
Les établissements bancaires mauriciens proposent des comptes et services en devises étrangères, notamment en euros, dollars américains ou livres sterling.
L'ouverture d'un compte reste soumise aux vérifications de conformité et à l'acceptation du dossier par l'établissement bancaire.
6. Structurer la transmission patrimoniale
La holding peut faciliter la gestion et la transmission des participations d'un groupe familial.
Cette organisation doit toutefois être coordonnée avec les règles successorales et fiscales des pays concernés.
Quelle est la fiscalité d'une holding à Maurice en 2026 ?
La fiscalité constitue l'un des arguments les plus souvent avancés en faveur de Maurice. Mais les présentations promettant une imposition automatique de 3 % ou une exonération générale des revenus internationaux sont trompeuses.
Un taux normal d'imposition de 15 %
À Maurice, le taux normal de l'impôt sur les sociétés est de 15 %.
Certaines catégories de revenus peuvent bénéficier de régimes d'exonération partielle, notamment sous réserve du respect des conditions de substance économique.
Pour les holdings, les dividendes de source étrangère constituent un sujet fiscal particulièrement important.
Comment obtenir un taux effectif théorique de 3 % ?
Certains dividendes étrangers éligibles peuvent bénéficier d'une exonération partielle de 80 %. Seuls les 20 % restants sont alors soumis au taux normal de 15 %.
Une holding perçoit 100 000 € de dividendes étrangers éligibles. Si elle remplit toutes les conditions du régime, 80 000 € peuvent bénéficier de l'exonération partielle.
Les 20 000 € restants sont théoriquement imposés à 15 %, soit 3 000 € d'impôt mauricien.
Le taux effectif théorique atteint alors 3 %.
| Calcul fiscal | Montant |
|---|---|
| Dividendes étrangers éligibles | 100 000 € |
| Exonération partielle de 80 % | 80 000 € |
| Montant restant imposable | 20 000 € |
| Impôt théorique à 15 % | 3 000 € |
| Taux effectif théorique | 3 % |
Ce calcul ne prend pas en compte les éventuelles retenues à la source étrangères, autres prélèvements ou particularités fiscales de l'investissement.
Il faut également vérifier l'éligibilité des revenus et les conditions réglementaires applicables, notamment en matière de substance économique.
Les modalités sont présentées par la Mauritius Revenue Authority (MRA).
Les dividendes reçus par une holding sont-ils imposables ?
Le traitement fiscal dépend de l'origine des dividendes, de leur qualification et de la situation de la société bénéficiaire.
Certains dividendes provenant de sociétés mauriciennes peuvent bénéficier d'une exonération prévue par le droit local. Les dividendes étrangers peuvent, sous conditions, relever du régime d'exonération partielle de 80 %.
La fiscalité du pays de la filiale distributrice doit également être prise en compte, notamment lorsqu'une retenue à la source est appliquée.
Quelle fiscalité sur les plus-values ?
Maurice ne prévoit généralement pas d'impôt distinct sur les plus-values en capital.
Toutefois, un gain provenant d'une activité commerciale ou d'opérations habituelles de négociation peut être considéré comme un revenu imposable.
De plus, les pays dans lesquels se situent les actifs ou les sociétés détenues peuvent conserver un droit d'imposition sur certaines cessions.
Les dividendes versés à des actionnaires étrangers
Maurice n'applique généralement pas de retenue à la source sur les dividendes distribués par les sociétés mauriciennes.
Cette absence de retenue locale ne signifie pas que l'actionnaire étranger est exonéré d'impôt dans son pays de résidence.
Quel rôle jouent les conventions fiscales ?
Les conventions de non-double imposition peuvent définir la répartition des droits d'imposition entre Maurice et les autres États signataires.
Leur application dépend des critères de résidence fiscale, des dispositions anti-abus et des conditions particulières de chaque convention.
La détention d'une licence GBL ou d'un certificat de résidence fiscale n'assure pas automatiquement le bénéfice de tous les avantages conventionnels.
Substance économique : une condition incontournable pour une holding mauricienne
Une société peut être enregistrée à Maurice sans être considérée comme effectivement dirigée depuis l'île.
Pour une holding titulaire d'une Global Business Licence, les autorités examinent notamment la réalité de la gestion et du contrôle ainsi que la cohérence des moyens employés.
Au moins deux administrateurs résidents à Maurice
Les exigences de gestion et de contrôle applicables aux GBC prennent notamment en considération la présence d'au moins deux administrateurs résidents à Maurice, suffisamment qualifiés pour exercer leurs responsabilités.
Il ne suffit pas de désigner des administrateurs de manière purement formelle. Les décisions et les responsabilités doivent correspondre à une gouvernance effective.
Une direction et un contrôle réellement exercés depuis Maurice
Le lieu des réunions du conseil d'administration, la conservation des documents et l'exercice effectif des fonctions de direction sont des éléments importants.
Une holding dont toutes les décisions sont prises depuis un autre pays pourrait rencontrer des difficultés à démontrer sa résidence fiscale effective à Maurice.
Des ressources économiques cohérentes
Selon le régime et la nature des revenus, la société doit pouvoir justifier de moyens humains, de prestations externalisées et de dépenses locales adaptés à son activité.
Une holding passive ne présente pas les mêmes besoins qu'une structure fournissant des services financiers ou administratifs à de nombreuses filiales.
La simple domiciliation administrative ne suffit pas, à elle seule, à démontrer une substance économique réelle.
Holding à Maurice et fiscalité française : les précautions indispensables
Pour un entrepreneur ou un investisseur résidant fiscalement en France, la création d'une holding mauricienne ne fait pas disparaître les obligations fiscales françaises.
La direction effective de la société
Si une société immatriculée à Maurice est en réalité dirigée depuis la France, des difficultés de résidence fiscale, d'établissement stable ou d'imposition des bénéfices peuvent se poser.
Les conventions fiscales, le lieu où sont prises les décisions et la réalité des activités doivent être examinés.
Les dispositifs français anti-abus
Certains dispositifs français peuvent concerner les structures étrangères détenues ou contrôlées par des résidents français.
L'article 123 bis du Code général des impôts peut notamment s'appliquer à certaines personnes physiques détenant des participations dans des entités étrangères soumises à un régime fiscal privilégié.
L'article 209 B concerne, dans certaines circonstances, les entreprises françaises contrôlant des entités étrangères bénéficiant d'un régime fiscal privilégié.
Ces règles ne s'appliquent pas automatiquement à toute holding mauricienne. Leur application dépend de conditions légales précises.
Faut-il devenir résident fiscal mauricien ?
Un actionnaire n'est pas nécessairement tenu de vivre à Maurice pour détenir une société mauricienne.
En revanche, la résidence fiscale personnelle du dirigeant doit être distinguée de celle de la société.
Pour approfondir ce sujet, consultez également nos autres articles sur l'expatriation et la fiscalité à Maurice.
Peut-on utiliser une holding mauricienne pour investir dans l'immobilier ?
Une holding peut participer à des investissements immobiliers, notamment par la détention de parts dans des sociétés spécialisées.
Mais le choix du régime juridique et fiscal dépend de la localisation des biens, de la nature du projet et des investisseurs concernés.
Investir dans l'immobilier à Maurice
L'acquisition de biens immobiliers par des non-citoyens et certaines structures contrôlées par eux est encadrée par la réglementation mauricienne.
Une holding internationale ne peut donc pas librement acheter n'importe quel terrain ou immeuble sans vérifier les autorisations nécessaires.
Les règles dépendent notamment de la nature du bien et du programme immobilier concerné.
Découvrez notre rubrique consacrée à l'investissement immobilier à l'île Maurice.
Investir dans l'immobilier à l'étranger depuis Maurice
Une holding peut également détenir des participations dans des sociétés immobilières situées à l'étranger.
Dans ce cas, les règles fiscales du pays où se trouve l'immeuble restent déterminantes.
Les revenus locatifs, les cessions d'immeubles et les plus-values sur des sociétés à prépondérance immobilière peuvent notamment faire l'objet d'une imposition locale.
Comment créer une holding à Maurice ? Les étapes essentielles
1. Définir les objectifs de la holding
Il convient d'abord de déterminer les participations à détenir, les pays concernés et les opérations envisagées.
Les objectifs peuvent relever de la croissance externe, de la gestion patrimoniale, de la transmission familiale ou du financement de filiales.
2. Choisir la forme juridique et le régime réglementaire
La société à responsabilité limitée par actions est une forme couramment utilisée.
Le choix entre une société domestique et une société titulaire d'une Global Business Licence doit découler de la nature de l'activité et de l'implantation économique envisagée.
3. Sélectionner une Management Company agréée
Les demandes de Global Business Licence sont présentées à la FSC par l'intermédiaire d'une Management Company agréée.
Ce prestataire peut intervenir dans la constitution, l'administration et le suivi réglementaire de la société.
4. Constituer le dossier
Le dossier comprend généralement les informations relatives à l'actionnariat, aux bénéficiaires effectifs, aux dirigeants, à l'origine des fonds et à l'activité envisagée.
Des justificatifs d'identité, de résidence et des documents financiers peuvent également être demandés.
5. Organiser la gouvernance locale
Pour une société titulaire d'une GBL, les exigences relatives aux administrateurs résidents et au contrôle effectif doivent être anticipées.
La structure de gouvernance doit correspondre à l'activité réellement exercée.
6. Procéder à l'immatriculation et obtenir les licences
Les formalités d'immatriculation sont accomplies auprès du Registrar of Companies.
La demande de Global Business Licence est examinée par la FSC. Des autorisations supplémentaires peuvent être nécessaires pour certaines activités réglementées.
7. Ouvrir un compte bancaire professionnel
Les banques vérifient notamment l'identité des bénéficiaires effectifs, la provenance des capitaux et la nature des opérations internationales.
Un compte en plusieurs devises peut être envisagé selon les services proposés et les conditions d'acceptation de la banque.
8. Mettre en place le suivi annuel
Une fois la société constituée, la comptabilité, les audits, les déclarations fiscales et le respect des conditions de la licence doivent être organisés.
Combien coûte la création d'une holding à Maurice en 2026 ?
Les frais constituent un critère essentiel, particulièrement pour les entrepreneurs souhaitant détenir un petit nombre de participations.
Les frais officiels de la Global Business Licence
Selon le barème de la Financial Services Commission applicable en 2026, les montants standards comprennent notamment :
| Frais réglementaires | Montant |
|---|---|
| Traitement d'une demande de GBL | 600 USD |
| Redevance annuelle standard GBL | 2 600 USD |
Ces frais officiels ne représentent pas le coût total d'une holding. La première redevance peut être calculée au prorata selon les règles applicables.
Les autres dépenses à prévoir
Un budget complet doit également intégrer les frais d'immatriculation, la Management Company, les administrateurs résidents, les prestations comptables, l'audit, la domiciliation et les éventuels conseils juridiques et fiscaux.
Les coûts de substance économique doivent aussi être anticipés selon les activités de la société.
Il serait donc imprudent de présenter un budget annuel de 1 500 à 3 000 USD comme une référence universelle pour une GBC.
Une holding est-elle rentable pour un petit investisseur ?
Pas nécessairement. Si une société ne détient qu'une participation limitée et perçoit peu de revenus, les frais récurrents peuvent absorber une part importante de l'avantage économique recherché.
Une analyse pluriannuelle intégrant les coûts, la fiscalité internationale et les objectifs de l'investisseur est indispensable.
Quelles sont les obligations comptables et fiscales annuelles ?
Tenue de la comptabilité et audit
Les GBC doivent établir leurs états financiers selon les normes applicables et respecter leurs obligations d'audit.
Les états financiers audités doivent en principe être soumis à la FSC dans les six mois suivant la clôture de l'exercice.
Déclarations fiscales auprès de la MRA
La holding doit remplir ses obligations fiscales auprès de la Mauritius Revenue Authority, notamment en matière de déclaration annuelle de revenus et de paiement de l'impôt lorsqu'il est dû.
La FSC assure la supervision réglementaire, tandis que la MRA est chargée de l'administration fiscale.
Maintien des obligations réglementaires
La société doit s'acquitter des redevances applicables, conserver ses justificatifs et mettre à jour les informations relatives à ses actionnaires, administrateurs et bénéficiaires effectifs.
Des règles supplémentaires peuvent s'appliquer selon les activités exercées, les transactions internationales et les obligations de transparence.
Quel est le niveau de confidentialité des actionnaires à Maurice ?
La confidentialité commerciale fait partie des préoccupations des investisseurs internationaux.
Le droit mauricien prévoit une protection encadrée des informations, mais il ne garantit pas l'anonymat des propriétaires réels d'une société.
Les bénéficiaires effectifs doivent être identifiés conformément aux règles applicables.
Les informations les concernant peuvent être communiquées aux autorités et organismes habilités, notamment dans le cadre de la lutte contre le blanchiment de capitaux et la fraude.
Les banques et professionnels concernés doivent également effectuer des vérifications réglementaires.
La confidentialité d'une holding mauricienne ne doit donc pas être confondue avec une absence de transparence fiscale.
Peut-on transférer une société existante vers une holding mauricienne ?
Il est possible d'envisager une réorganisation de participations existantes au profit d'une holding mauricienne.
Cette opération peut notamment prendre la forme d'un apport de titres, d'une cession d'actions ou d'une restructuration du capital.
Les conséquences fiscales et juridiques varient selon les pays concernés et la nature de l'opération.
Une plus-value imposable, des droits d'enregistrement ou des obligations déclaratives peuvent notamment être déclenchés.
Il convient également de vérifier les règles relatives aux prix de transfert, à la valorisation des titres et aux dispositifs anti-abus.
Un transfert de participations vers Maurice ne doit donc jamais être présenté comme fiscalement neutre par principe.
Quels sont les risques et inconvénients d'une holding à Maurice ?
Des coûts de fonctionnement significatifs
La présence locale, les administrateurs résidents, l'audit et le suivi réglementaire représentent des dépenses qui peuvent être importantes pour une structure de petite taille.
Un risque de contestation fiscale
Une société dont la gestion réelle se trouve hors de Maurice peut s'exposer à des contestations concernant sa résidence fiscale ou son droit aux avantages conventionnels.
Des obligations administratives internationales
Une holding détenant des filiales dans plusieurs pays doit coordonner différentes réglementations comptables, fiscales et juridiques.
Des règles susceptibles d'évoluer
La fiscalité internationale, les conventions fiscales et les exigences de transparence évoluent régulièrement.
La pertinence d'une structure doit donc être réexaminée périodiquement.
Un entrepreneur possède des participations importantes dans trois sociétés situées à Maurice, en Afrique du Sud et à Singapour. Il souhaite accueillir de nouveaux investisseurs et organiser ses acquisitions futures.
Une holding mauricienne peut lui permettre de réunir ses participations et de structurer la gouvernance du groupe.
Son intérêt dépendra cependant de la fiscalité des trois pays, des flux financiers, de la résidence fiscale de l'entrepreneur et des coûts de fonctionnement de la holding.
FAQ : les questions fréquentes sur les holdings à Maurice
Quel est le taux d'imposition d'une holding à Maurice ?
Le taux normal d'impôt sur les sociétés est de 15 %. Certains revenus éligibles peuvent bénéficier d'une exonération partielle de 80 %, sous conditions, aboutissant à un taux effectif théorique de 3 %. Ce taux réduit n'est pas automatique.
Un Français peut-il créer une holding à Maurice ?
Oui, sous réserve du respect des règles applicables. S'il demeure résident fiscal français, il doit tenir compte des obligations fiscales françaises et des éventuels dispositifs anti-abus.
Faut-il vivre à Maurice pour créer une holding ?
Non, les actionnaires peuvent résider à l'étranger. Une GBC doit cependant respecter les exigences de gestion et de contrôle effectifs depuis Maurice.
Combien d'administrateurs résidents faut-il pour une GBC ?
Les exigences de gestion et de contrôle applicables aux GBC comprennent notamment la présence d'au moins deux administrateurs résidents qualifiés à Maurice.
Quel capital minimum faut-il prévoir ?
Il n'existe pas de capital minimum général élevé pour une société mauricienne ordinaire. Les conditions peuvent toutefois varier selon la forme juridique et les activités réglementées envisagées.
Combien coûte une holding GBC en 2026 ?
Les frais officiels FSC comprennent notamment 600 USD pour le traitement d'une demande et une redevance annuelle standard de 2 600 USD. Les frais de constitution, de gestion, d'audit et de substance économique s'ajoutent à ces montants.
Peut-on ouvrir un compte bancaire multidevises ?
Oui, sous réserve de l'acceptation du dossier bancaire. Plusieurs établissements mauriciens proposent des comptes professionnels en devises étrangères.
Une holding mauricienne peut-elle acheter un bien immobilier ?
Des investissements immobiliers peuvent être envisagés, mais les acquisitions par des non-citoyens et certaines sociétés contrôlées par eux sont réglementées à Maurice. Le régime dépend du bien et de la structure.
Peut-on transférer une entreprise française vers une holding à Maurice ?
Une réorganisation par apport ou cession de titres peut être envisagée. Elle doit toutefois être étudiée au regard du droit fiscal français et des autres règles applicables.
Les bénéficiaires effectifs restent-ils anonymes ?
Non. Maurice applique des règles d'identification et de transparence concernant les bénéficiaires effectifs, même lorsque certaines informations ne sont pas librement accessibles au public.
Une holding peut-elle fonctionner sans salarié direct ?
La réponse dépend des activités et du régime fiscal concerné. Certaines fonctions peuvent être externalisées, mais la société doit respecter les exigences de substance économique adaptées à sa situation.
Quelle différence entre une holding et une société offshore ?
Une holding est une société détenant des participations. Le terme offshore renvoie généralement à une structure utilisée dans une juridiction extérieure au pays de résidence de ses propriétaires. Une GBC mauricienne relève d'un régime réglementé et peut être résidente fiscale à Maurice.
Une holding peut-elle bénéficier de la convention fiscale France–Maurice ?
Oui, potentiellement, si elle satisfait aux conditions prévues par la convention, notamment en matière de résidence fiscale et de dispositions anti-abus. Aucun avantage conventionnel n'est automatique.
Combien de temps faut-il pour créer une holding à Maurice ?
Le délai dépend notamment de la structure, de la complexité de l'actionnariat, de la qualité des justificatifs, des autorisations nécessaires et des procédures bancaires.
Holding à Maurice : un véritable outil stratégique, au-delà des avantages fiscaux
Longtemps présentée comme une destination privilégiée pour l'optimisation fiscale internationale, l'île Maurice a fait évoluer son cadre réglementaire vers davantage de transparence et de substance économique.
Cette évolution ne fait pas disparaître les avantages d'une holding mauricienne. Elle invite simplement les investisseurs à envisager leur projet avec une approche plus complète.
Pour les entrepreneurs possédant plusieurs sociétés, les groupes familiaux internationaux ou les investisseurs tournés vers l'Afrique et l'Asie, une holding à Maurice peut constituer un véritable instrument de structuration et de développement.
Sa pertinence dépend toutefois de la réalité de ses activités, de sa gouvernance, de la fiscalité des pays concernés et de son coût global.
Créer une holding à Maurice ne consiste pas simplement à rechercher une fiscalité réduite. Il s'agit avant tout de mettre en place une structure cohérente avec une stratégie d'investissement, une organisation économique réelle et des obligations internationales clairement identifiées.
Sources et références officielles
-
Financial Services Commission (FSC) — Global Business, licences et exigences réglementaires.
Financial Services Commission — Global Business -
Mauritius Revenue Authority (MRA) — Corporate Tax, taux d'imposition et exonérations partielles.
Mauritius Revenue Authority — Corporate Tax -
Financial Services Commission — Codified List, frais réglementaires applicables aux licences en 2026.
Référence consultable depuis le site officiel de la FSC. -
Mauritius Revenue Authority — Conventions fiscales internationales et règles d'application.
Référence consultable depuis le portail officiel de la MRA. - Income Tax Act, Companies Act et Financial Services Act — Cadre législatif mauricien applicable aux sociétés, à la fiscalité et aux activités réglementées.
Article mis à jour en octobre 2026. Ce contenu est fourni à titre informatif et ne constitue pas un conseil juridique ou fiscal personnalisé. Les règles applicables dépendent de chaque situation et peuvent évoluer.
0 commentaire