Comment investir dans l’immobilier en France quand on est expatrié à l’île Maurice ?
Vivre à l’île Maurice n’empêche pas de continuer à construire un patrimoine immobilier en France. Investissement locatif, préparation d’un retour, diversification ou conservation d’actifs en euros : les motivations sont nombreuses. Mais lorsqu’on devient non-résident, le financement, la fiscalité et la gestion à distance méritent d’être anticipés dès le début du projet.
Les 3 notions à connaître avant d’investir
Résider fiscalement à Maurice ne vous empêche pas d’acheter un bien en France. En revanche, vos revenus immobiliers de source française restent soumis aux règles fiscales françaises, sous réserve de la convention fiscale entre la France et Maurice.
Pour les revenus 2025 déclarés en 2026, un taux minimum de 20 % s’applique jusqu’à 29 579 € de revenu net imposable, puis 30 % au-delà. Le contribuable peut demander l’application du taux moyen lorsqu’il est plus favorable.
Un non-résident peut être concerné par l’Impôt sur la Fortune Immobilière lorsque la valeur nette taxable de son patrimoine immobilier situé en France dépasse 1,3 million d’euros.
Peut-on acheter en France lorsqu’on vit à Maurice ?
Oui. Le fait de résider à l’île Maurice ne vous interdit absolument pas d’acquérir un bien immobilier en France. Vous pouvez acheter en nom propre ou, selon votre projet, envisager une structure de détention adaptée.
Le véritable enjeu consiste donc moins à savoir si vous pouvez investir qu’à déterminer comment structurer l’investissement pour qu’il reste pertinent malgré la distance.
Construire un patrimoine
Continuer à acquérir des actifs en France permet de conserver une partie de son patrimoine en euros et de diversifier géographiquement ses investissements.
Générer des revenus locatifs
Un investissement locatif peut procurer des revenus réguliers, à condition de raisonner en rentabilité nette après fiscalité, charges et gestion.
Préparer un retour en France
Certains expatriés investissent progressivement dans une ville où ils envisagent de revenir vivre à moyen ou long terme.
Préparer la transmission
L’immobilier français peut également s’inscrire dans une réflexion familiale et patrimoniale à plus long terme.
Obtenir un crédit immobilier français lorsqu’on est expatrié
Les banques françaises peuvent financer des emprunteurs non-résidents. Elles ont toutefois tendance à examiner ces dossiers avec davantage de précautions qu’un dossier classique de résident.
Le dossier doit donc être particulièrement lisible et documenté.
- stabilité et ancienneté professionnelles ;
- niveau et régularité des revenus ;
- devise dans laquelle les revenus sont perçus ;
- taux d’endettement et crédits existants ;
- épargne et patrimoine disponibles ;
- montant de l’apport personnel ;
- qualité et rentabilité du projet immobilier.
Où investir en France lorsqu’on vit à l’étranger ?
Lorsqu’on réside à plusieurs milliers de kilomètres, le rendement brut ne doit pas être le seul critère. La profondeur du marché locatif, la facilité de gestion et la capacité à revendre le bien ont également une importance majeure.
Grandes métropoles
Les grandes agglomérations bénéficient généralement d’un marché locatif profond, mais leurs prix d’acquisition peuvent limiter le rendement.
Villes étudiantes
Elles peuvent être intéressantes pour les petites surfaces, notamment lorsque la demande locative étudiante est forte.
Villes à rendement
Certaines villes intermédiaires présentent un prix d’achat plus accessible et des rendements potentiellement supérieurs.
Un secteur que vous connaissez
Pour un expatrié, investir dans une ville où vous disposez encore d’un réseau local peut considérablement simplifier la gestion du bien.
Location nue ou meublée : quelle stratégie depuis Maurice ?
Location nue
Les loyers provenant d’un logement loué vide sont imposés dans la catégorie des revenus fonciers.
Selon la situation, le propriétaire peut relever du régime micro-foncier ou du régime réel.
Location meublée
Les revenus provenant d’une location meublée relèvent de la catégorie des bénéfices industriels et commerciaux – BIC.
Le choix dépend notamment du type de bien, des locataires visés et de la stratégie fiscale.
Comment sont imposés les loyers français lorsqu’on réside à Maurice ?
Être non-résident fiscal de France ne signifie pas être exonéré d’impôt français. Les revenus provenant d’un immeuble situé en France restent en principe imposables en France.
La convention fiscale entre la France et Maurice prévoit également que les revenus provenant de biens immobiliers situés dans l’un des États peuvent être imposés dans l’État où ces biens sont situés.
À cette fiscalité peuvent également s’ajouter des prélèvements sociaux applicables aux revenus immobiliers. Pour un résident de Maurice, leur impact doit être intégré au calcul de la rentabilité nette du projet.
Fiscalité indiquée selon les règles applicables en septembre 2026. La fiscalité des non-résidents pouvant évoluer, la situation personnelle de l’investisseur doit être vérifiée avant toute acquisition.
À quoi sert la convention fiscale entre la France et Maurice ?
La France et Maurice ont conclu une convention fiscale destinée notamment à répartir les droits d’imposition entre les deux États et à prévenir les situations de double imposition.
Cela ne signifie pas pour autant qu’un expatrié n’a plus aucune obligation déclarative à Maurice. La résidence fiscale, la nature des revenus et la structure de détention du bien doivent être étudiées dans leur ensemble.
Faut-il acheter en nom propre ou créer une SCI ?
La société civile immobilière est souvent présentée comme une solution incontournable pour investir. Elle n’est pourtant pas automatiquement la meilleure option pour un expatrié.
Achat en nom propre
Il peut être plus simple pour un investissement locatif individuel et évite la gestion administrative supplémentaire d’une société.
SCI
Elle peut présenter un intérêt dans certaines stratégies familiales, patrimoniales ou de transmission, mais ses conséquences fiscales doivent être étudiées avant l’acquisition.
Comment gérer un appartement français depuis l’île Maurice ?
Avec plusieurs milliers de kilomètres de distance, vouloir assurer seul l’intégralité de la gestion peut rapidement devenir contraignant.
- recherche et sélection des locataires ;
- organisation des visites ;
- états des lieux ;
- réparations et interventions techniques ;
- sinistres ;
- suivi des loyers ;
- relations avec la copropriété ;
- déclarations fiscales et comptabilité.
Solution Île Maurice : un interlocuteur pour votre projet
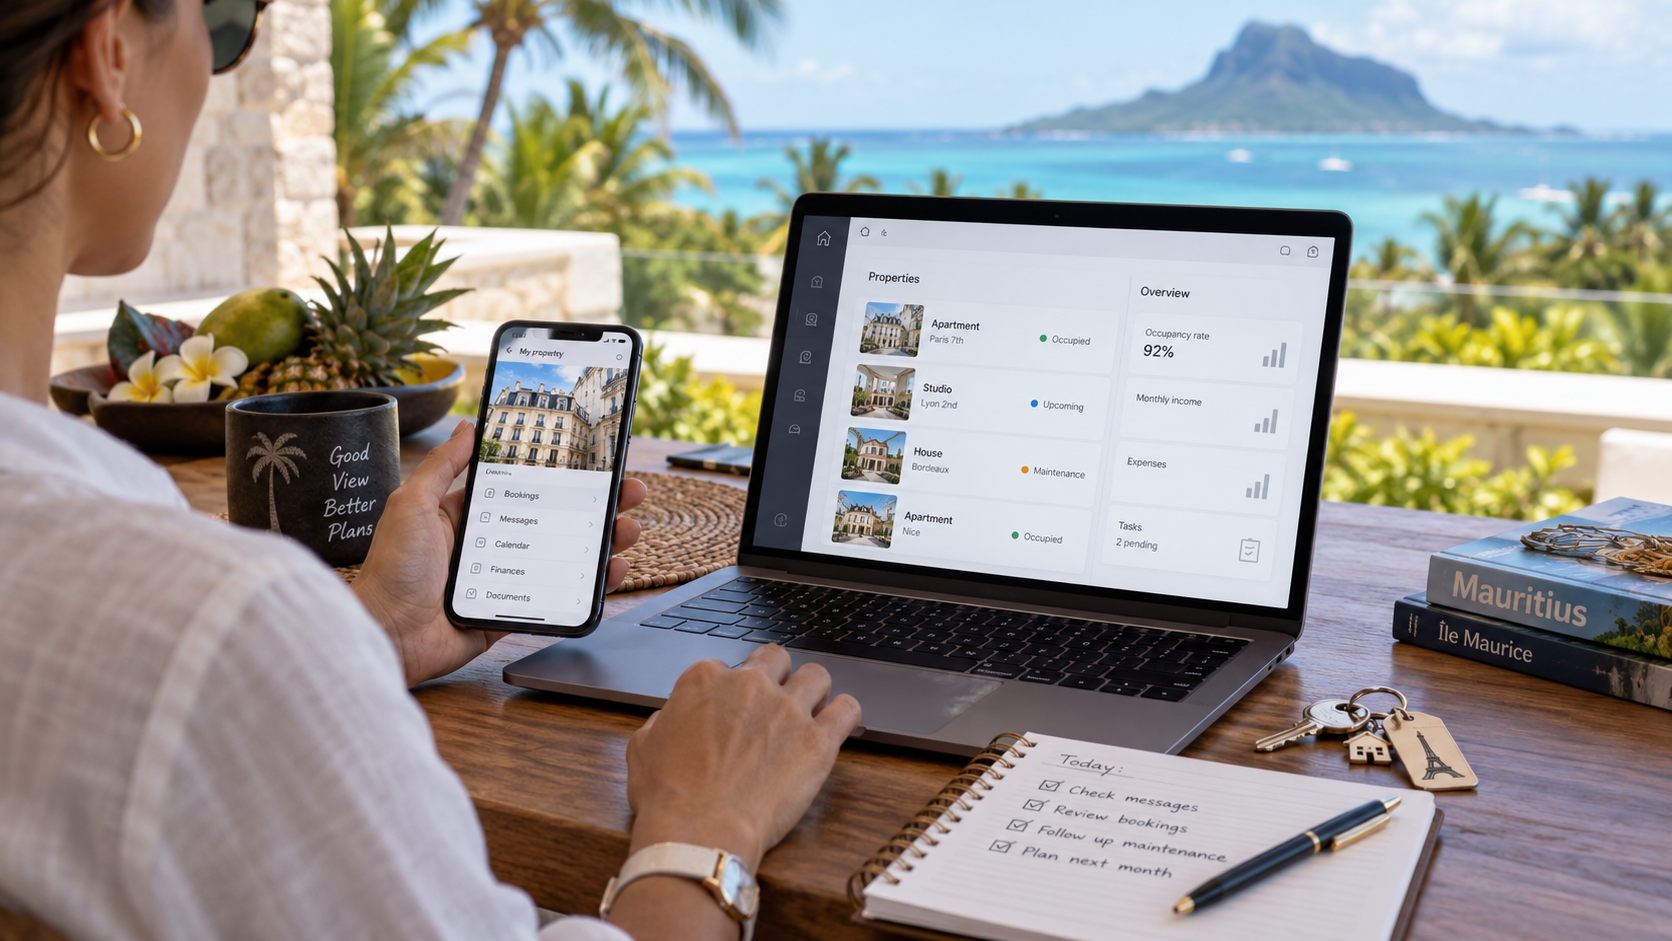
Lorsqu’on investit à distance, disposer d’interlocuteurs capables de comprendre les problématiques propres aux expatriés permet d’avancer plus sereinement.
Planète Île Maurice s’appuie sur son partenaire Sélection Île Maurice pour accompagner et orienter les expatriés dans leurs projets et les mettre en relation avec les professionnels adaptés à leur situation.
Parler de mon projetUn expatrié à Maurice peut-il être concerné par l’IFI ?
Oui. Le fait d’être non-résident fiscal français ne fait pas automatiquement sortir votre patrimoine immobilier français du champ de l’Impôt sur la Fortune Immobilière.
Sous réserve des conventions internationales, un non-résident est susceptible d’être imposable à l’IFI lorsque la valeur nette taxable de son patrimoine immobilier situé en France dépasse 1,3 million d’euros.
Et si vous revendez le bien depuis Maurice ?
Un non-résident peut naturellement céder un bien immobilier situé en France. La plus-value éventuelle reste susceptible d’être imposée en France selon les règles applicables aux non-résidents.
Le notaire joue alors un rôle essentiel dans le calcul et le prélèvement de la fiscalité liée à la cession.
Les 7 points à vérifier avant d’investir en France depuis Maurice
Investir à distance demande davantage d’anticipation qu’un achat réalisé lorsque l’on vit en France. Avant de signer, mieux vaut vérifier que le projet reste cohérent sur les plans financier, fiscal et pratique.
Définir précisément votre objectif
Commencez par déterminer ce que vous attendez réellement de l’investissement : générer des revenus locatifs, préparer un retour en France, diversifier votre patrimoine, transmettre un bien à vos enfants ou simplement conserver une partie de vos actifs en euros. Cet objectif guidera ensuite le choix de la ville, du type de bien et du mode de location.
Valider le financement avant de chercher le bien
Pour un expatrié, obtenir un crédit immobilier peut nécessiter davantage de justificatifs et un dossier particulièrement solide. Avant de multiplier les visites, vérifiez votre capacité d’emprunt, le niveau d’apport demandé et les conditions proposées aux non-résidents. Cela vous permettra de rechercher des biens réellement adaptés à votre budget.
Choisir une ville facile à louer… et à revendre
Le rendement brut ne doit pas être le seul critère. À plusieurs milliers de kilomètres, privilégiez un secteur disposant d’une demande locative régulière, de services de gestion fiables et d’un marché suffisamment dynamique pour faciliter une éventuelle revente. Une ville que vous connaissez déjà peut également simplifier le suivi du projet.
Choisir entre location nue et location meublée
Ces deux modes de location ne répondent pas aux mêmes objectifs et n’entraînent pas le même traitement fiscal. La location nue peut convenir à une stratégie patrimoniale de long terme, tandis que la location meublée peut offrir davantage de souplesse ou de rendement selon le marché. Le choix doit être effectué avant l’acquisition afin d’intégrer correctement la fiscalité et les coûts de gestion.
Calculer la rentabilité nette, pas seulement le rendement brut
Un rendement affiché à 5 ou 6 % ne dit pas grand-chose s’il ne tient pas compte des charges réelles. Pour un expatrié, il faut intégrer les frais de gestion, la taxe foncière, les assurances, les éventuels travaux, les périodes de vacance, la fiscalité française et le coût du financement. C’est le rendement réellement conservé après ces dépenses qui permet de comparer deux projets.
Organiser la gestion à distance dès le départ
Qui ouvrira la porte à un artisan ? Qui effectuera l’état des lieux ? Qui suivra un dégât des eaux ou un impayé ? Ces questions doivent être réglées avant même la mise en location. Selon votre situation, vous pouvez conserver une partie de la gestion, vous appuyer sur un proche ou déléguer le suivi à un professionnel.
Vérifier les conséquences fiscales de votre statut de non-résident
La fiscalité doit être étudiée avant l’achat et non après. Les loyers provenant d’un bien situé en France restent en principe imposables en France, même lorsque le propriétaire réside à Maurice. Il faut également tenir compte du régime choisi, du taux d’imposition applicable, des prélèvements éventuels, de la convention fiscale franco-mauricienne et, pour les patrimoines importants, de l’IFI.
Investir en France ou à Maurice : faut-il vraiment choisir ?
Investir en France
Cela peut permettre de conserver une partie de son patrimoine en euros, de continuer à investir sur un marché connu ou de préparer un éventuel retour.
Investir à Maurice
L’investissement peut davantage s’inscrire dans le projet d’expatriation, le cadre de vie local ou une stratégie de diversification internationale.
Ces deux approches ne sont donc pas nécessairement concurrentes. Elles peuvent au contraire être complémentaires dans une stratégie patrimoniale globale.
Vous vivez à Maurice et souhaitez investir en France ?
Financement, fiscalité, choix du bien, gestion à distance : un investissement réalisé depuis l’étranger doit être préparé avec davantage de méthode qu’un achat classique.
Planète Île Maurice et son partenaire Sélection Île Maurice peuvent vous aider à mieux structurer votre réflexion et à identifier les interlocuteurs adaptés à votre projet.
Échanger sur mon projet


0 commentaire